一、算力基建落地,催生金属新需求
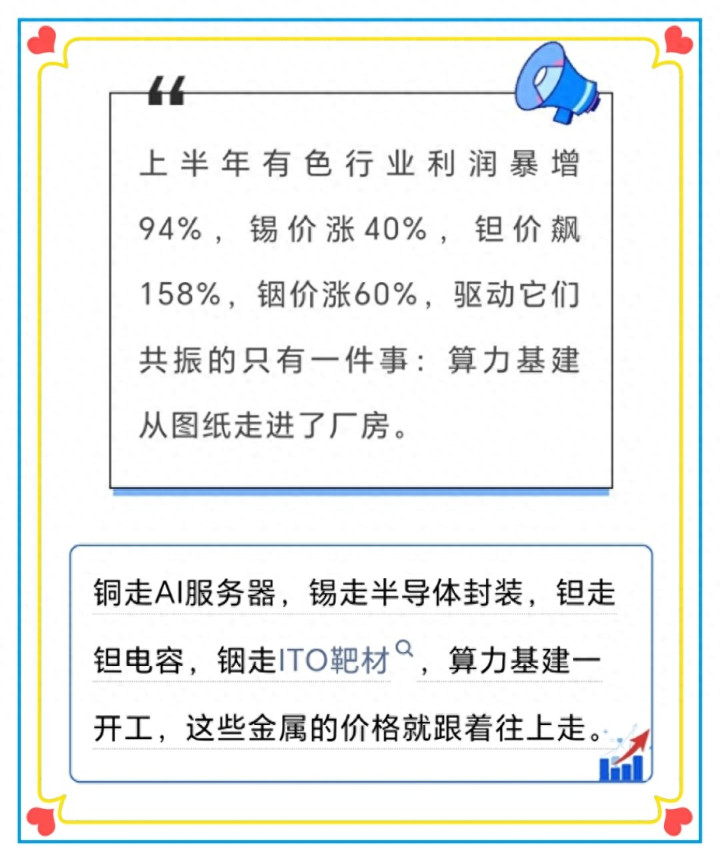
上半年有色行业景气回暖,锡、钽、铟价格大幅走高。本轮行情和传统周期行情有所区别,算力基建从规划逐步落地,成为板块核心驱动。铜适配AI服务器,锡用于半导体封装,铟生产ITO靶材,镓、锗、铟作为半导体不可或缺的稀散金属,长期需求迎来持续增量。
二、外资重仓布局,合计持仓286亿
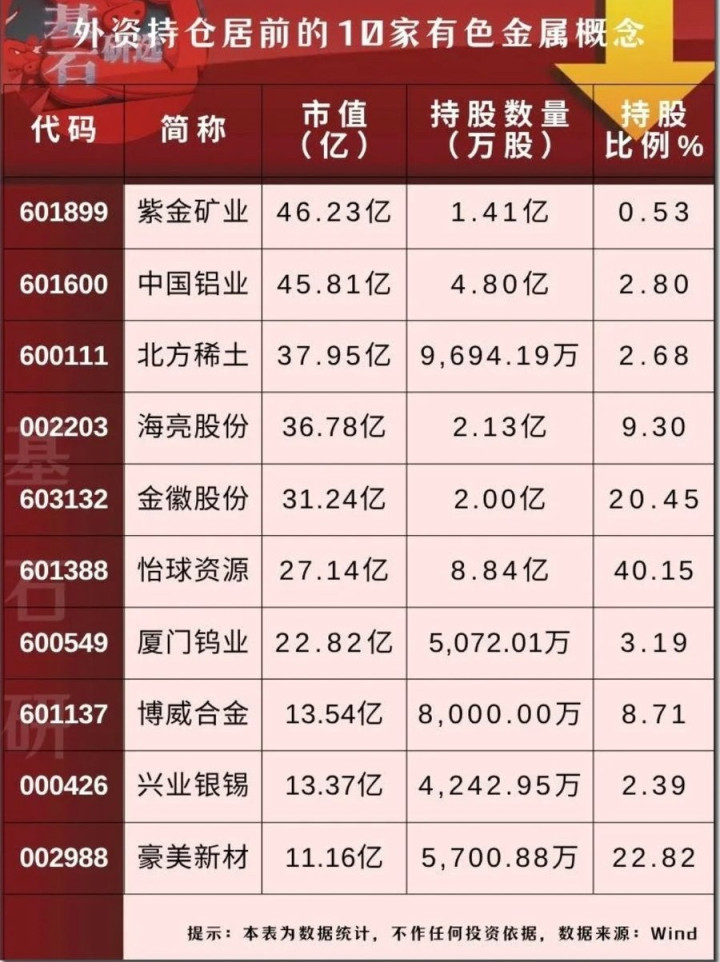
外资持续布局十家有色金属核心标的,整体持仓规模合计286亿元。细看持仓结构分化十分突出,紫金矿业外资持股金额46亿,中国铝业、北方稀土外资持仓占比同样处于高位,成为资金重点布局方向。
外资布局更加看重长期产业逻辑,并非单纯博弈短期金属价格涨跌。镓、锗、铟属于战略稀缺资源,广泛应用半导体芯片、红外光电等关键领域。国内半导体自主化持续推进,上游资源企业迎来价值重估窗口,外资优先选择手握矿产资源、深度对接算力产业链的龙头企业长期配置。
三、十家企业中报集中迎来爆发
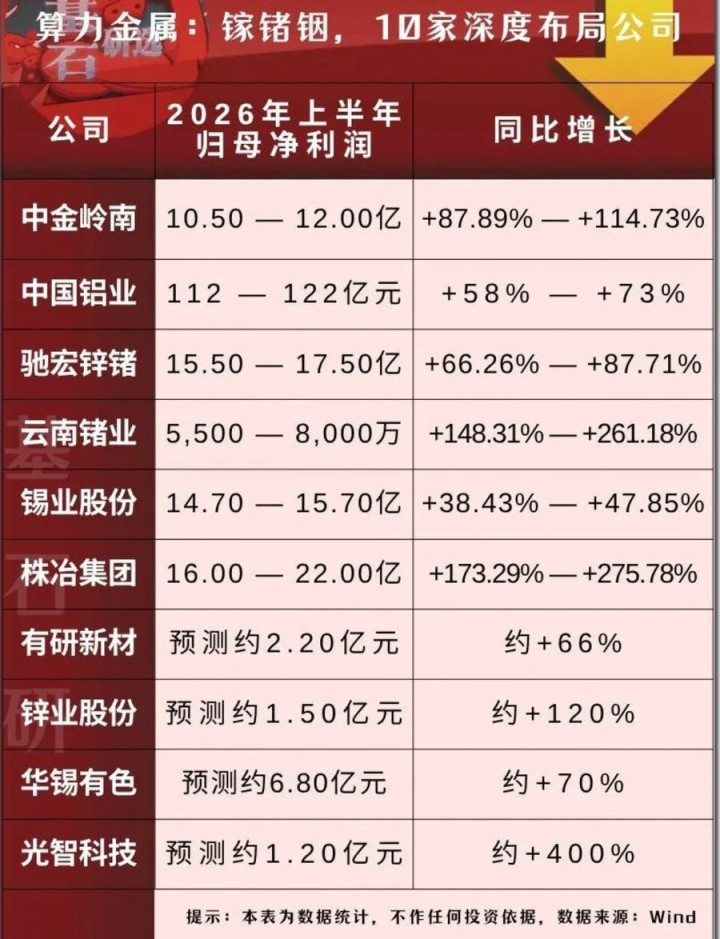
恰逢中报披露窗口期,十家布局算力金属产业链企业业绩集体预增,盈利水平大幅改善。中金岭南预计净利润10.5~12亿同比增幅达到87.89~114.73%,中国铝业、云南锗业利润增速同样遥遥领先。
AI算力产业链持续扩张,拉动各类小金属原料需求持续上行,产品涨价进一步增厚企业盈利,需求、价格、业绩三者形成正向共振。持续落地的业绩,也让板块摆脱单纯题材炒作,吸引中长期资金持续进场。
四、板块估值分化,行情走向结构性机会
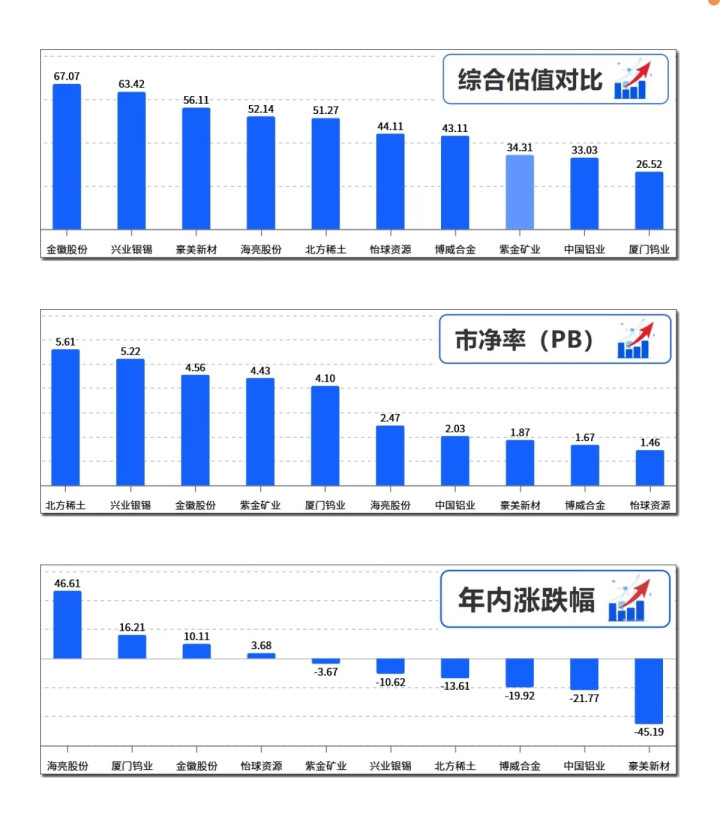
板块内部走势明显分化,部分个股年内涨幅较大,估值承压;不少标的经过充分调整,存在估值修复空间。市场资金选股标准持续收紧,更加偏好拥有自有矿产、业绩稳定性更强的标的。
五、后市展望
本轮有色行情属于结构性机遇,算力产业扩张将持续支撑镓锗铟等稀有金属需求。后市持续跟踪现货价格走势、外资持仓变化,同时警惕大宗商品价格波动带来的市场回调风险。
温馨提示:内容仅为行业信息梳理,不构成任何投资建议。
尚红网提示:文章来自网络,不代表本站观点。
- 上一篇:大财配资 深大本科录取收官!深圳这些高中是主要生源地……
- 下一篇:没有了
相关文章


沪深京指数
热点资讯


